Cartas: Mi hermano no ayuda con el cuidado de mi mamá, y estoy agotando mis ahorros para el retiro
2026-08-31
Pregunta del Lector
“Estimado Robinson Roacho, Te escribo por pura desesperación. Mi madre, de 82 años, sufrió un derrame cerebral hace seis meses y su salud ha empeorado significativamente. Ahora necesita atención domiciliaria a tiempo completo. Yo tengo 55 años y mi hermano tiene 58. Yo vivo a solo 20 minutos de mamá, mientras que él vive a tres estados de distancia. ¿Adivina quién está haciendo todo? Así es, yo. Me encargo de todas las citas médicas de mamá, coordino a sus cuidadores, manejo sus facturas y la visito a diario. Ella tiene una pequeña pensión y Seguridad Social, pero sus ahorros se están agotando rápidamente. Su casa está pagada, pero venderla me parece un último recurso, y la idea de desarraigarla es desgarradora. Incluso he empezado a pagar una parte significativa de su atención domiciliaria de mi propio bolsillo, echando mano de mis ahorros para la jubilación. La mediana nacional para el cuidado domiciliario no médico es de aproximadamente $34-$35 por hora en 2026, y fácilmente estamos alcanzando las 30-40 horas a la semana. Son miles de dólares al mes. Mi hermano, por otro lado, la visita dos veces al año durante un fin de semana largo y ocasionalmente envía $200 si prácticamente se lo ruego. Constantemente habla de su 'herencia' de la casa de mamá, como si ya fuera suya, mientras yo veo cómo mi propio futuro desaparece para mantener a mamá cómoda. Estoy agotada, resentida y, francamente, siento que se están aprovechando de mí. ¿Cómo puedo proteger mi futuro financiero y lograr que mi hermano contribuya de manera justa, o al menos que entienda la gravedad de la situación? Atentamente, Hija Abrumada”

Consejo de Experto por Robinson Roacho
Estimada Hija Abrumada,
Tu carta describe vívidamente la inmensa tensión emocional y financiera que estás experimentando. Es una situación desafiante que muchas familias enfrentan, y tus sentimientos de agotamiento y resentimiento son completamente válidos. Como CFA y CFP, mi objetivo es ayudarte a navegar este complejo panorama con pasos claros y accionables que protejan tanto el bienestar de tu madre como tu propio futuro financiero.
Primero, es fundamental que comprendas el panorama financiero completo y la situación legal de tu madre. Reúne todos los documentos relevantes: su testamento, cualquier fideicomiso, el Poder Notarial Duradero (DPOA) para finanzas y atención médica, y sus directivas anticipadas. Un DPOA es un documento legal que permite a una persona designada (el agente) tomar decisiones financieras o médicas en nombre de otra persona (el principal) si esta queda incapacitada. Si estos documentos no están en vigor o están desactualizados, es vital que consultes a un abogado especializado en derecho de ancianos de inmediato. Sin la autoridad legal adecuada, administrar sus finanzas o tomar decisiones de atención médica puede volverse increíblemente difícil.
Luego, documenta meticulosamente cada gasto que hayas incurrido para el cuidado de tu madre, incluyendo el tiempo que le dedicas si deseas buscar una compensación más adelante. Esto incluye facturas médicas, salarios de cuidadores, gastos del hogar que cubres e incluso el kilometraje para las citas. En 2026, el IRS permite a los contribuyentes deducir gastos médicos no reembolsados que superen el 7.5% de su Ingreso Bruto Ajustado (AGI) si detallan las deducciones. Aunque este umbral es alto, cada gasto documentado ayuda a construir un registro financiero completo.
Ahora, abordemos la financiación de su cuidado. Los activos de tu madre deben ser la fuente principal. Esto incluye su pensión, Seguridad Social y ahorros. Dado que su casa está pagada, representa un activo significativo. Las opciones incluyen una hipoteca inversa, que permite a los propietarios de 62 años o más convertir una parte del valor líquido de su vivienda en efectivo sin venderla ni ceder el título, o, como último recurso, vender la casa. Estas son decisiones importantes que requieren una cuidadosa consideración y asesoramiento profesional.
Explora los programas de asistencia gubernamental. Medicare cubre principalmente la atención médica aguda, no el cuidado de custodia a largo plazo como la asistencia domiciliaria. Sin embargo, Medicaid es un programa basado en la necesidad que puede cubrir el cuidado a largo plazo para personas con ingresos y activos limitados. Ten en cuenta el período de 'revisión' de Medicaid, que generalmente es de 60 meses (cinco años) en la mayoría de los estados, donde las transferencias de activos realizadas dentro de este período pueden resultar en un período de penalización de inelegibilidad. También existen beneficios para veteranos si tu madre sirvió, y programas como el Programa Nacional de Apoyo a Cuidadores Familiares (NFCSP) que ofrecen servicios de apoyo para cuidadores.
Con respecto a la participación de tu hermano, es hora de una conversación directa y estructurada. Preséntale los costos documentados y los activos menguantes. Enmárcalo no como una acusación, sino como una crisis que requiere una solución familiar. Discute las implicaciones financieras para tu madre y para ambas herencias. Si aún se resiste, considera involucrar a un mediador neutral o a un abogado especializado en derecho de ancianos para facilitar esta discusión. Un abogado puede explicar las realidades legales y financieras, incluyendo cómo las contribuciones desiguales al cuidado pueden afectar la distribución futura de la herencia, especialmente si se establece un acuerdo formal de cuidado.
Para proteger tus propias finanzas, considera un 'Acuerdo de Cuidado Personal' o 'Acuerdo de Compensación para Cuidadores' formal entre tú y tu madre. Este es un contrato legalmente vinculante que describe los servicios que proporcionas y la compensación que recibes de sus activos. Esto puede incluir una tarifa por hora por tu tiempo de cuidado, reembolso de gastos o incluso una compensación futura de su patrimonio. Este acuerdo debe ser por escrito, justo e idealmente revisado por un abogado especializado en derecho de ancianos para que sea válido y evitar problemas con la elegibilidad para Medicaid o impugnaciones de tu hermano. La compensación recibida se consideraría un ingreso imponible para ti.
Finalmente, recuerda priorizar tu propio bienestar. Cuidar es una maratón, no una carrera de velocidad, y el agotamiento es común. Busca grupos de apoyo, cuidado de relevo a través de programas como el NFCSP y sigue monitoreando tu propia salud financiera. Estás haciendo un trabajo increíble, pero no debería ser a costa de tu propia seguridad para el retiro.
Robinson Roacho, CFA, CFP

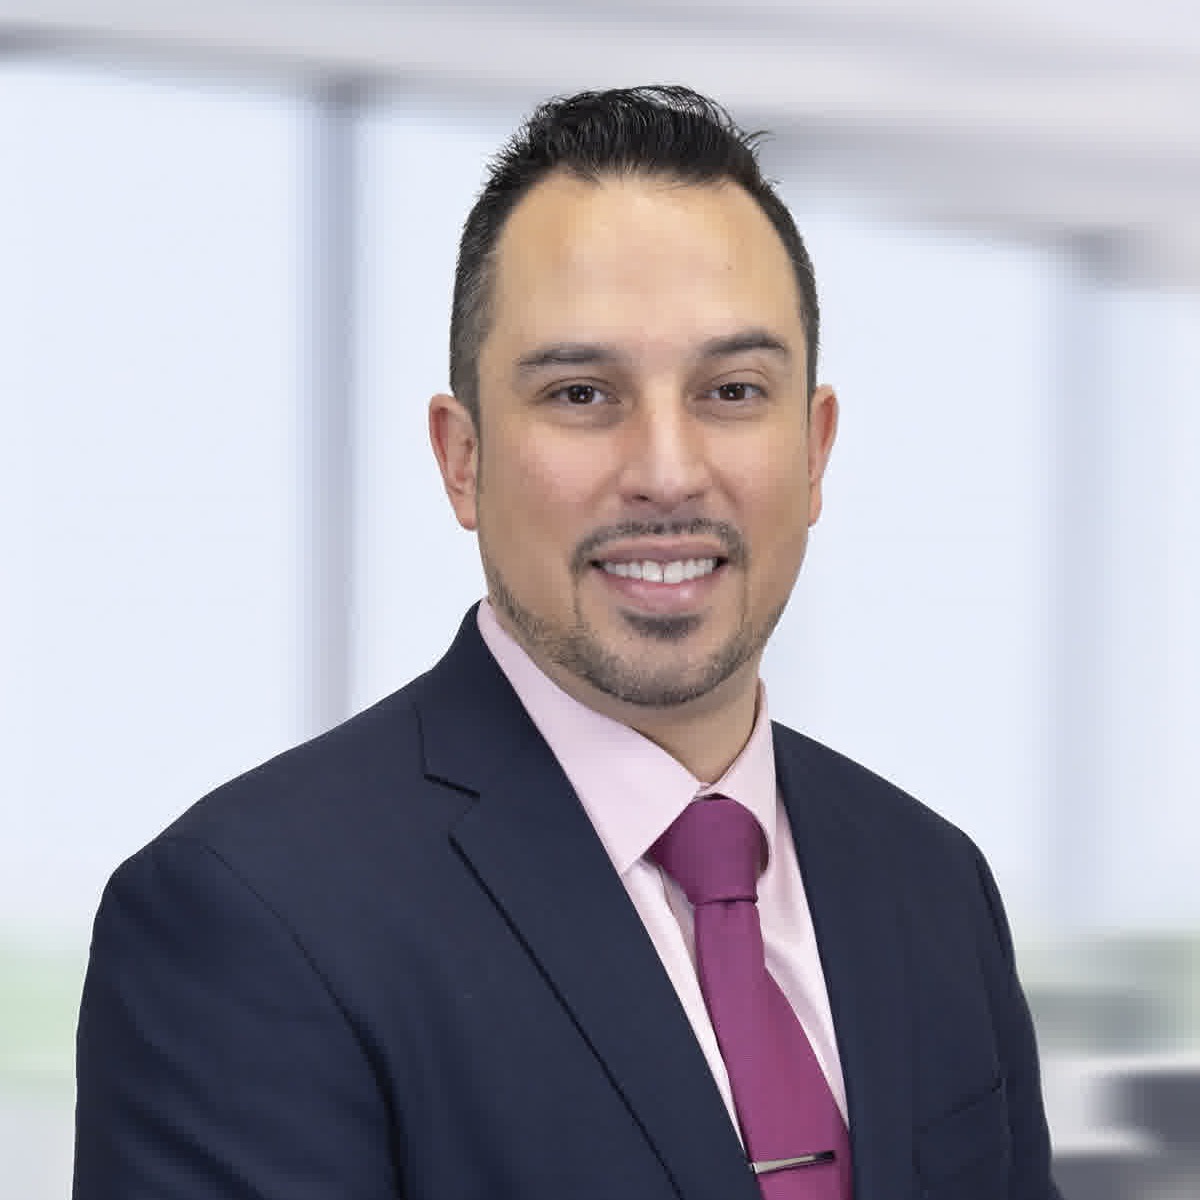
Robinson Roacho
|CFA®CFP®Estratega de inversión cuantitativa y educador financiero. Robinson combina ingeniería de carteras de grado institucional con gestión patrimonial práctica para inversores individuales.
15+ años de experiencia
Suscríbete a Finance Masters
Recibe análisis y consejos profesionales de riqueza directamente en tu bandeja de entrada.