Cartas: Navegando Regalos Familiares y la Compra de Primera Vivienda en un Mercado Costoso
2026-09-09
Pregunta del Lector
“Asunto: ¡Atrapada entre la casa de mis sueños y las expectativas de mis padres! Estimado Robinson, Mi esposo, Mark, y yo estamos desesperados. Hemos estado ahorrando diligentemente durante años para comprar nuestra primera casa. Vivimos en una gran área metropolitana donde los precios de las viviendas son astronómicos, y francamente, las tasas hipotecarias actuales (¡alrededor del 7% para un préstamo fijo a 30 años, por lo que hemos visto!) parecen una broma cruel. Tenemos alrededor de $80,000 ahorrados para el pago inicial, pero incluso eso se siente como una gota en el océano para una casa de inicio aquí. El verdadero dilema son mis padres. Ellos están económicamente cómodos y quieren que compremos una casa en su barrio acomodado, que es aún más caro que donde estamos buscando actualmente. Han ofrecido "regalarnos" $150,000 para el pago inicial, lo cual suena increíble, ¿verdad? Pero hay condiciones. Quieren que compremos un tipo específico de casa, cerca de ellos, y han hecho comentarios sobre cómo esperan que organicemos reuniones familiares y, eventualmente, los ayudemos a cuidarse a medida que envejecen, implicando que este regalo es una inversión en ese futuro. Mark está furioso. Él dice que no es un regalo si viene con condiciones, y siente que estaríamos atrapados en un compromiso financiero y emocional. Él quiere que compremos un lugar más pequeño, más lejos, donde podamos realmente permitirnos la hipoteca en nuestros propios términos, incluso si eso significa esperar más. Me siento dividida. $150,000 es una cantidad que cambia la vida, pero también veo su punto. La idea de una hipoteca de más de $700,000, incluso con ese pago inicial, me asusta. Nuestro ingreso combinado es de $180,000. ¿Cómo navegamos esto sin destruir nuestra relación con mis padres o nuestro propio matrimonio? ¿Estamos locos por rechazar una suma tan grande? ¡Por favor, ayúdanos! Atentamente, Estresada en Silicon Valley”

Consejo de Experto por Robinson Roacho
Estimada Estresada en Silicon Valley,
Esta es una situación clásica e increíblemente difícil que enfrentan muchos compradores de vivienda por primera vez, especialmente en el mercado actual. No se trata solo de números; se trata de familia, valores y tu independencia financiera. Vamos a desglosar esto.
Primero, hablemos de las realidades del mercado actual. Como has observado, las tasas hipotecarias para un préstamo fijo a 30 años realmente rondan entre el 6.8% y el 7% a mediados de 2026. Esto, combinado con la persistente apreciación de los precios de la vivienda —incluso con un ligero enfriamiento en algunas áreas— significa que la asequibilidad es un desafío significativo. Para tu ingreso combinado de $180,000, calificar para una hipoteca de más de $700,000 sería un esfuerzo considerable, lo que podría elevar tu relación deuda-ingresos (DTI) a niveles incómodos. Tu DTI es el porcentaje de tu ingreso mensual bruto que se destina a pagos de deudas. Los prestamistas suelen preferir un DTI por debajo del 43%, e idealmente, tus costos de vivienda (principal, intereses, impuestos a la propiedad, seguro) no deberían exceder el 28-30% de tu ingreso bruto.
Ahora, sobre la generosa oferta de tus padres. Un "regalo" de $150,000 es sustancial. Desde un punto de vista puramente financiero, reduce drásticamente tu desembolso inicial de efectivo y la cantidad que necesitarías pedir prestada. Sin embargo, tú y Mark tienen razón al desconfiar de las condiciones. Un verdadero regalo financiero, especialmente para un pago inicial, debería ser incondicional. Si hay condiciones explícitas o implícitas, desdibuja la línea entre un regalo y un préstamo, o incluso una inversión de tus padres en tus futuros arreglos de vida.
Respecto a las implicaciones fiscales: En 2026, la exclusión anual del impuesto sobre donaciones permite a las personas donar hasta $19,000 por receptor sin incurrir en impuestos sobre donaciones o la necesidad de presentar una declaración de impuestos sobre donaciones. Dado que ambos padres pueden donar tanto a ti como a Mark, podrían dar colectivamente $76,000 ($19,000 x 4) libres de impuestos. Los $74,000 restantes ($150,000 - $76,000) se contabilizarían contra su exención de por vida del impuesto sobre donaciones, que actualmente es muy alta, por lo que es probable que no deban ningún impuesto. Sin embargo, tendrían que presentar el Formulario 709 ante el IRS. Esto es principalmente una nota de procedimiento para ellos. El mayor problema aquí es el costo emocional y relacional.
Mi consejo se divide en tres partes:
1. Define Tus Innegociables: Siéntate con Mark y creen una lista clara de lo que ambos quieren en un hogar y una vida juntos. ¿Qué vecindario se adapta realmente a tu estilo de vida y presupuesto? ¿Qué nivel de pago hipotecario les permite vivir cómodamente, ahorrar para la jubilación y perseguir otros objetivos? Este es tu plan financiero compartido. No permitas que las presiones externas lo desvíen.
2. Comunicación Abierta y Honesta (con Límites): Ten una conversación directa y tranquila con tus padres. Expresa una inmensa gratitud por su generosidad. Luego, de manera amable pero firme, explica tus límites financieros y personales. Podrías decir algo como: "Mamá y Papá, su oferta significa el mundo para nosotros, y estamos muy agradecidos. Sin embargo, Mark y yo creemos firmemente en comprar una casa que realmente se ajuste a nuestro plan financiero independiente y estilo de vida. Aunque nos encantaría vivir más cerca, las casas en su vecindario están más allá de lo que nos sentimos cómodos comprometiéndonos a largo plazo, incluso con su ayuda, dadas las tasas de interés actuales. Queremos que nuestro hogar sea una fuente de alegría, no de estrés financiero u obligación." Prepárate para una posible decepción, pero recuerda, tu bienestar financiero y la armonía conyugal son primordiales.
3. Explora Todas Tus Opciones:
* Obtén una Preaprobación: Antes de buscar casas, obtén una preaprobación para una hipoteca basada *solo* en lo que tú y Mark puedan pagar cómodamente con sus ahorros. Esto te dará un presupuesto realista.
* Programas para Compradores de Primera Vivienda: Investiga programas federales, estatales y locales para compradores de primera vivienda. Estos a menudo ofrecen asistencia para el pago inicial, tasas de interés más bajas o créditos fiscales. Muchos de estos programas están diseñados para ayudar con los costos iniciales, lo cual puede ser una barrera significativa.
* Ajusta Tus Expectativas: En un mercado desafiante, la "casa de tus sueños" podría ser una casa de inicio que genere plusvalía con el tiempo. Considera áreas un poco más alejadas o propiedades más pequeñas.
* Planificación Financiera: Trabaja con un profesional CFP® (¡como yo!) para crear un plan financiero integral que incluya tus objetivos de propiedad de vivienda, ahorros para la jubilación y otros hitos de la vida. Esto proporciona claridad y te ayuda a tomar decisiones alineadas con tu visión a largo plazo.
Rechazar una gran suma de dinero nunca es fácil, pero aceptarla con condiciones que comprometan tu paz financiera o tu felicidad matrimonial podría ser mucho más costoso a largo plazo. Prioriza tu relación con Mark y tu futuro financiero compartido.
Atentamente,
Robinson Roacho, CFA, CFP

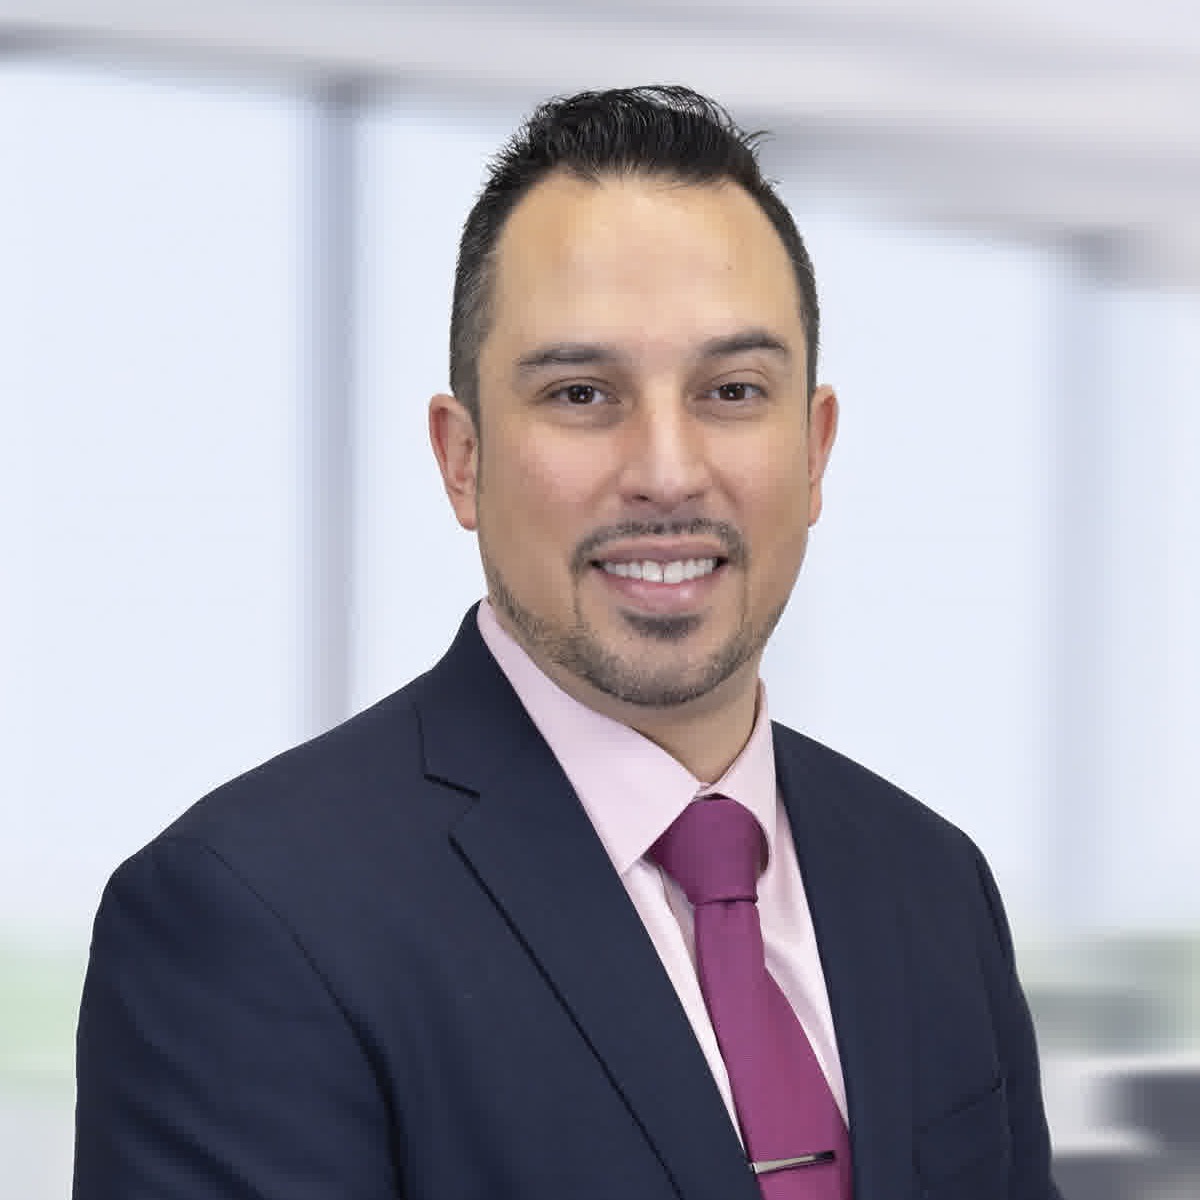
Robinson Roacho
|CFA®CFP®Estratega de inversión cuantitativa y educador financiero. Robinson combina ingeniería de carteras de grado institucional con gestión patrimonial práctica para inversores individuales.
15+ años de experiencia
Suscríbete a Finance Masters
Recibe análisis y consejos profesionales de riqueza directamente en tu bandeja de entrada.