Cartas: Pánico a Media Carrera – ¿Todavía Puedo Ahorrar Suficiente para el Retiro a los 58?
2026-09-23
Pregunta del Lector
“Estimado Robinson, Te escribo en un estado de pánico total. Tengo 58 años y mis ahorros para el retiro son, francamente, patéticos. Solo tengo alrededor de $120,000 ahorrados, principalmente en un 401(k) tradicional de mi trabajo actual. Ahora gano un salario decente, alrededor de $110,000 al año, pero siento que es muy poco y demasiado tarde. Mi vida no ha sido un camino fácil. Pasé por un divorcio difícil hace diez años, que esencialmente acabó con la mitad de lo poco que había ahorrado entonces. Después de eso, mis padres ancianos necesitaron cuidados extensivos, y me convertí en su principal apoyo financiero y físico hasta que fallecieron hace un par de años. Mis hijos son adultos e independientes, afortunadamente, pero sus gastos universitarios agotaron cualquier dinero extra que podría haber acumulado. Ahora, mirando mi propio futuro, todo lo que veo es un retiro sombrío e incierto. Quiero retirarme a los 67, que es mi Edad Plena de Retiro para el Seguro Social. ¿Es siquiera posible ponerme al día? ¿Qué pasos agresivos puedo tomar en estos últimos nueve años? Estoy dispuesta a trabajar duro y hacer sacrificios, pero simplemente no sé por dónde empezar. Siento mucho arrepentimiento y miedo. Por favor, dime que hay una manera. Atentamente, Wanda Preocupada.”

Consejo de Experto por Robinson Roacho
Querida Wanda, entiendo tu angustia, y es completamente comprensible sentirse abrumada al enfrentar un desafío financiero tan significativo. Muchas personas se encuentran en una situación similar debido a los giros impredecibles de la vida. La buena noticia es que a los 58 años, con nueve años hasta tu edad de retiro objetivo de 67, todavía tienes opciones poderosas para aumentar significativamente tus ahorros para el retiro. No será fácil, pero con una estrategia enfocada y compromiso, puedes lograr un progreso sustancial. Estoy aquí para ayudarte a trazar ese camino.
Primero, veamos cómo maximizar tus contribuciones a cuentas con ventajas fiscales. Dado que tienes 58 años, calificas para las 'contribuciones de recuperación' (catch-up contributions). Para tu 401(k), el límite de contribución estándar del empleado para 2026 es de $24,500. Además de eso, debido a que tienes 50 años o más, puedes contribuir $8,000 adicionales como contribución de recuperación, lo que eleva tu contribución total potencial al 401(k) a $32,500 para el año. Esa es una cantidad significativa. Si tu lugar de trabajo ofrece una opción de Roth 401(k), considera hacer tus contribuciones de recuperación allí, especialmente si esperas estar en una categoría impositiva más alta en el retiro. Esto significa que pagas impuestos ahora, y tus retiros calificados en el retiro están libres de impuestos. Si tus ingresos superaron los $150,000 en 2025, tus contribuciones de recuperación de 2026 a tu 401(k) deben hacerse como contribuciones Roth.
Más allá de tu 401(k), también puedes contribuir a una Cuenta de Retiro Individual (IRA). Para 2026, el límite de contribución de IRA es de $7,500, y como tienes más de 50 años, puedes agregar una contribución de recuperación adicional de $1,100, lo que suma un total de $8,600 para el año. Esto puede ser una IRA Tradicional (contribuciones antes de impuestos, gravadas en el retiro) o una IRA Roth (contribuciones después de impuestos, retiros libres de impuestos en el retiro), dependiendo de tus ingresos y situación fiscal. Contribuir el máximo tanto a tu 401(k) como a una IRA te permitiría ahorrar hasta $41,100 anualmente.
Luego, un paso crítico es revisar y reducir agresivamente tus gastos. Cada dólar ahorrado en el gasto actual es un dólar que se puede invertir para tu futuro. Crea un presupuesto detallado, rastrea cada salida de dinero e identifica áreas donde puedes reducir el gasto no esencial. Esto podría significar posponer renovaciones en el hogar, reducir las comidas fuera de casa o incluso considerar reducir el tamaño de tu vivienda si eso libera una cantidad sustancial de efectivo. Dado tu objetivo, concéntrate en una mentalidad de 'ahorro para el retiro primero', tratando tus contribuciones como facturas no negociables.
Considera optimizar tu estrategia del Seguro Social. Tu Edad Plena de Retiro (FRA) es de 67 años. Si bien puedes solicitar beneficios a partir de los 62 años, hacerlo reduciría permanentemente tus pagos mensuales. Retrasar los beneficios del Seguro Social más allá de tu FRA, hasta los 70 años, puede aumentar significativamente tu pago mensual. Por cada año que lo pospongas después de los 67, tu beneficio crece un 8% anualmente, hasta los 70 años. Esto actúa como un retorno garantizado y ajustado a la inflación por tu decisión de esperar, lo que puede ser invaluable para complementar tus ahorros.
Finalmente, explora oportunidades para ingresos adicionales. ¿Podrías aceptar un trabajo a tiempo parcial, consultar en tu campo o incluso trabajar unos años más allá de los 67? El retiro por fases, donde haces la transición de un trabajo a tiempo completo a uno a tiempo parcial, puede proporcionar un flujo de ingresos constante, permitir que tus inversiones tengan más tiempo para crecer y retrasar el uso de tus ahorros. Este ingreso extra podría destinarse por completo a tus cuentas de retiro.
Wanda, esta es una situación desafiante, pero no está perdida. Eres capaz de lograr avances significativos. Un Planificador Financiero Certificado (CFP) o Analista Financiero Colegiado (CFA) como yo puede ayudarte a crear un plan personalizado y detallado, incluyendo estrategias de inversión adaptadas a tu cronograma y tolerancia al riesgo. No dejes que los arrepentimientos pasados definan tu futuro. Concéntrate en lo que puedes controlar ahora y toma estas medidas prácticas para construir el retiro que te mereces. ¡Tú puedes con esto!

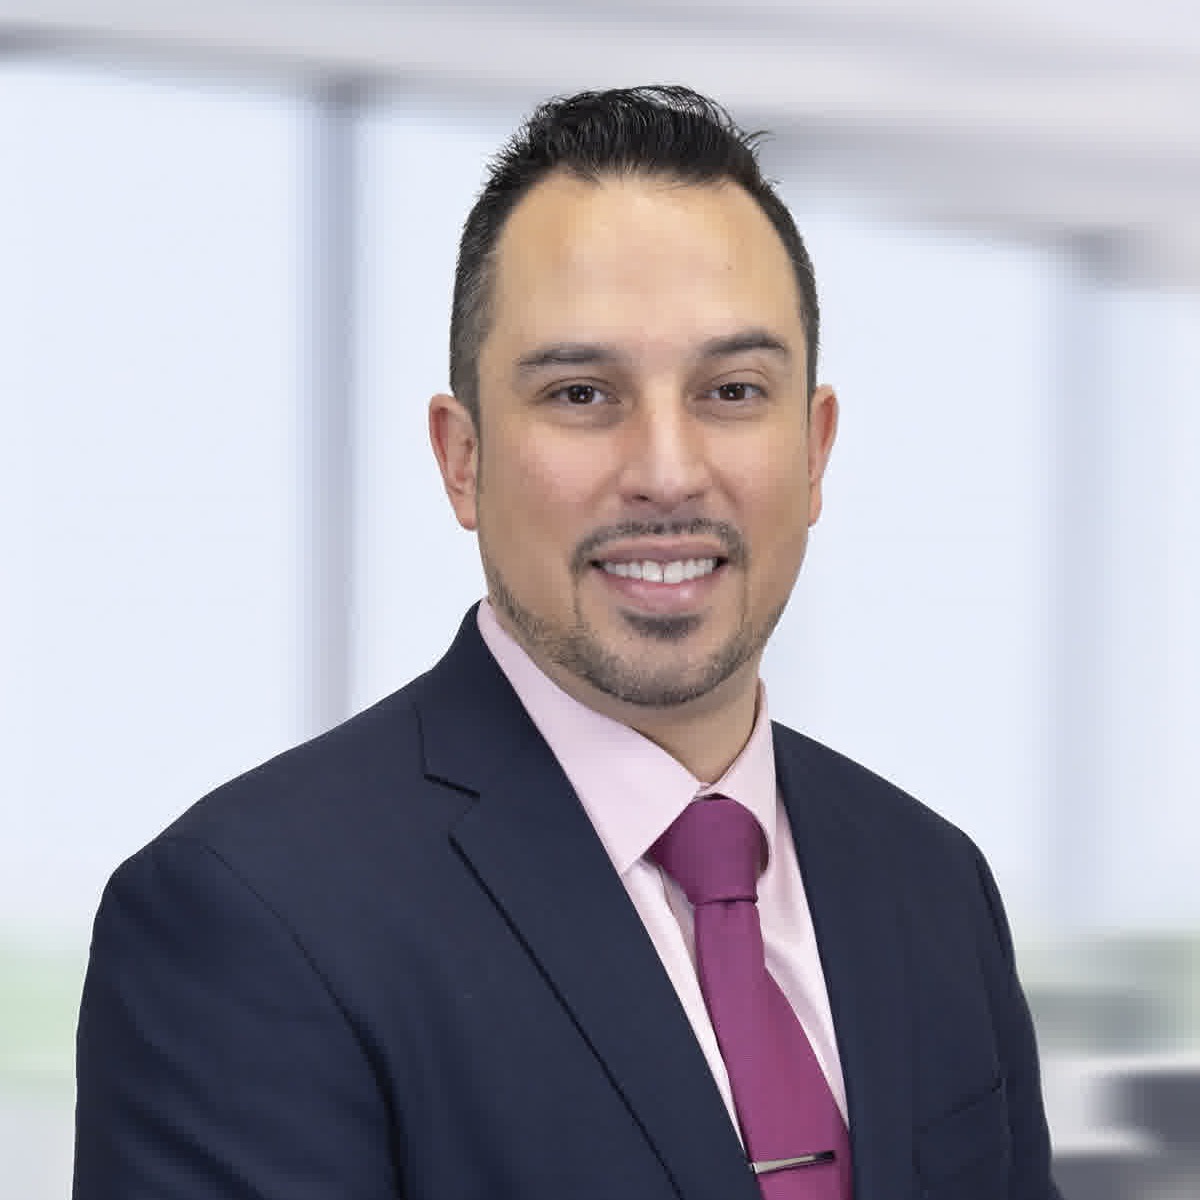
Robinson Roacho
|CFA®CFP®Estratega de inversión cuantitativa y educador financiero. Robinson combina ingeniería de carteras de grado institucional con gestión patrimonial práctica para inversores individuales.
15+ años de experiencia
Suscríbete a Finance Masters
Recibe análisis y consejos profesionales de riqueza directamente en tu bandeja de entrada.